Новости
Специальная оценка условий труда (СОУТ) в 2026 году: что изменилось и как подготовиться

Обзор изменений в специальной оценке условий труда в 2026 году. Упрощённый порядок СОУТ для микро- и малых предприят ...
Актуализация паспорта безопасности торгового объекта: два законных способа

Как актуализировать паспорт безопасности торгового объекта по ПП РФ 1273? Полная переработка паспорта или лист учёта ...
Отзывы
Блог
Декларация пожарной безопасности и план действий при ЧС — в чём разница и нужны ли оба документа?

Чем декларация ПБ отличается от плана действий при ЧС? Кому нужны оба документа, штрафы за отсутствие. Заказать разр ...
Статьи
Обоснование отступлений от СП расчётом риска: когда это работает, а когда — нет

Практическое руководство по обоснованию отступлений от СП расчётом пожарного риска: кейсы, что можно и что нельзя об ...
Фитнесс за счет работотодателя как мероприятие по охране труда
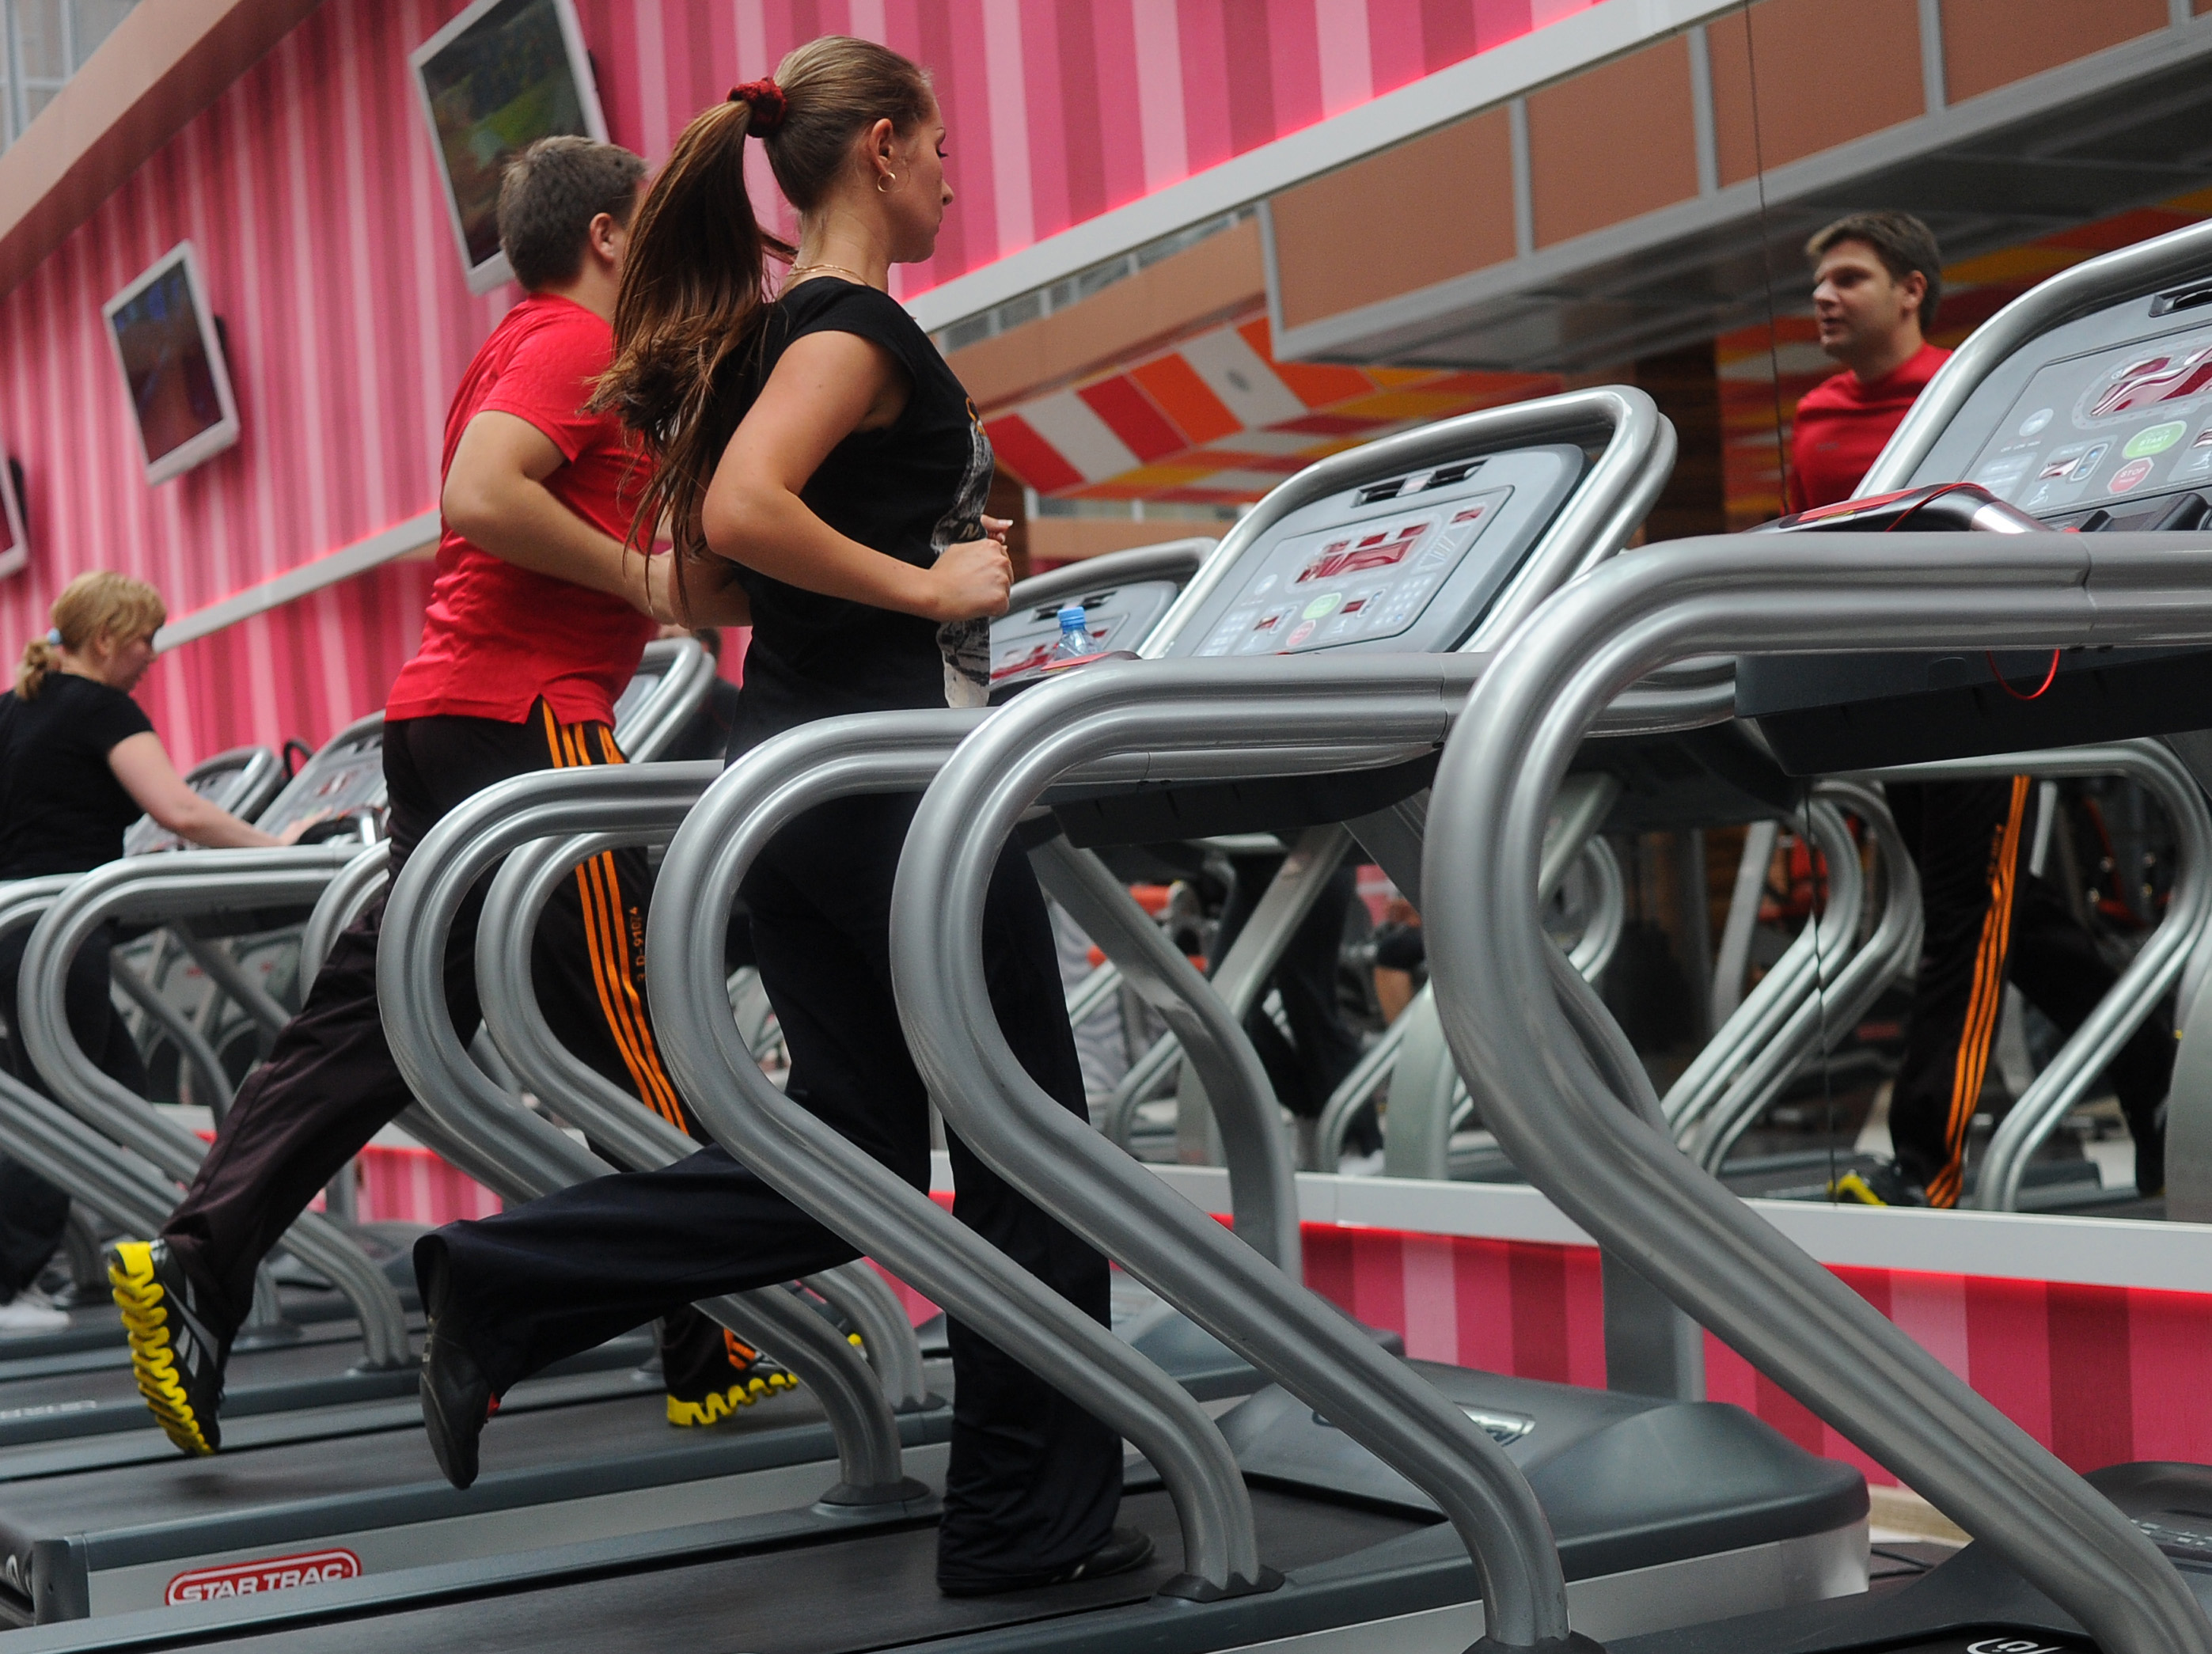 Для более подробного рассмотрения вопроса о возможности отнесения работодателем расходов на оплату занятием спортом своих работников к расходам на улучшение условий и охраны труда, стоит начать с самого главного.
Статьей 226 ТК РФ, определено, что работодатель ОБЯЗАН осуществлять и финансировать мероприятия по улучшению условий и охраны труда работников (снижению уровней профессиональных рисков) в размере не менее 0,2 процента от суммы затрат на производство продукции (а также работы или услуг).
- исключением являются государственные унитарные предприятия и федеральные учреждения.
Конкретный перечень мероприятий по улучшению условий и охраны труда и снижению уровней профессиональных рисков определяется работодателем исходя из специфики его деятельности, на основании типового перечня утвержденного приказом Минздравсоцразвития №181н от 01.03.2012 г.
Пунктом 32 приказа Минздравсоцразвития №181н, дана развернутая трактовка рассматриваемого вопроса:
Реализация мероприятий, направленных на развитие физической культуры и спорта в трудовых коллективах, в том числе:
- компенсация работникам оплаты занятий спортом в клубах и секциях;
- организация и проведение физкультурных и спортивных мероприятий, в том числе мероприятий по внедрению Всероссийского физкультурно-спортивного комплекса "Готов к труду и обороне" (ГТО), включая оплату труда методистов и тренеров, привлекаемых к выполнению указанных мероприятий;
- организация и проведение физкультурно-оздоровительных мероприятий (производственной гимнастики, лечебной физической культуры (далее - ЛФК) с работниками, которым по рекомендации лечащего врача и на основании результатов медицинских осмотров показаны занятия ЛФК), включая оплату труда методистов, тренеров, врачей-специалистов, привлекаемых к выполнению указанных мероприятий;
- приобретение, содержание и обновление спортивного инвентаря;
- устройство новых и (или) реконструкция имеющихся помещений и площадок для занятий спортом;
- создание и развитие физкультурно-спортивных клубов, организованных в целях массового привлечения граждан к занятиям физической культурой и спортом по месту работы.
 Далее рассмотрим вопрос бухгалтерской и налоговой отчетности работодателя по данному вопросу.
 Далее рассмотрим вопрос бухгалтерской и налоговой отчетности работодателя по данному вопросу.
Итак Расходы относящиеся к вышеприведенному пункту 32 приказа Минздравсоцразвития №181н, могут уменьшать налогооблагаемую прибыль при отчете за текущий год.
- Статья 255 НК РФ Расходы на оплату труда, гласит, что в расходы налогоплательщика на оплату труда включаются любые начисления работникам в денежной и (или) натуральной формах, стимулирующие начисления и надбавки, компенсационные начисления, связанные с режимом работы или условиями труда, премии и единовременные поощрительные начисления, расходы, связанные с содержанием этих работников, предусмотренные нормами законодательства Российской Федерации, трудовыми договорами (контрактами) и (или) коллективными договорами.
Т.е. в случае если в трудовом договоре или в коллективном договоре указан пункт по оплате работникам занятий спортом, то эти расходы могут уменьшать налогооблогаемую прибыль, являясь частью расходов на оплату труда работников.
- Статьей 264 НК РФ определено, что к прочим расходам, связанным с производством и (или) реализацией, относятся в том числе расходы на обеспечение нормальных условий труда и мер по технике безопасности, предусмотренных
законодательством
Российской Федерации, расходы на гражданскую оборону в соответствии сзаконодательством
Российской Федерации, а также расходы на лечение профессиональных заболеваний работников, занятых на работах с вредными или тяжелыми условиями труда, расходы, связанные с содержанием помещений и инвентаря здравпунктов, находящихся непосредственно на территории организации.